·9 min de lectura
Las declaraciones de e-commerce desde el 1 de julio
El 1 de julio de 2021 desapareció la exención de IVA para los envíos de hasta veintidós euros. Desde entonces se devenga IVA sobre cada paquete que entra en la Unión, y ese IVA solo puede recaudarse a partir de una declaración. Este artículo recoge qué exige hoy ese régimen a un declarante, dónde sigue atascándose y hacia dónde se mueve.
¿Qué pasó en la frontera el 1 de julio de 2021?
Hasta esa fecha, un envío con un valor intrínseco de hasta veintidós euros estaba exento del IVA a la importación. En la práctica, buena parte del flujo de paquetes procedente de China, el Reino Unido y los Estados Unidos cruzaba la frontera sin que llegara a presentarse declaración alguna. Lo que sustituyó a esa exención el 1 de julio de 2021 no es un tipo más alto sino una obligación de declarar. Sobre cada envío se devenga IVA con independencia del valor, y la aduana solo puede recaudarlo si existe una declaración. Un flujo que quedaba en gran medida fuera del sistema aduanero entró en él de una sola vez. Para un declarante, ese es el núcleo del 1 de julio de 2021. No que los paquetes se encarecieran, sino que el número de declaraciones pasó a seguir un flujo que se cuenta por unidades y no por contenedores. Precisamente por eso el comercio electrónico recibió su propio canal y su propio juego de datos muy reducido.
¿Para qué sirve todavía el umbral de ciento cincuenta euros?
El umbral de ciento cincuenta euros sigue existiendo, pero se refiere a los derechos de importación y no al IVA. Por debajo de esa línea el envío está exento de derechos. El IVA se devenga en cualquier caso. Ambas cosas se confunden a diario, y la diferencia decide tanto el canal como la factura que le llega al destinatario. El umbral se mide sobre el valor intrínseco: el precio de la mercancía en sí, sin flete y sin seguro. Un paquete con ciento cuarenta euros de mercancía y veinte euros de portes se queda por debajo de la línea. Si la factura comercial solo muestra un total, en una comprobación posterior tiene que poder demostrar cómo llegó al valor intrínseco. Fraccionar para quedarse por debajo no funciona. La mercancía pedida junta y enviada junta es un solo envío, aunque el transportista le ponga dos etiquetas. En una comprobación posterior la aduana mira el pedido y no el número de etiquetas, y la regularización acaba recayendo en el declarante.
¿Por qué DECO puede lo que DMS no puede?
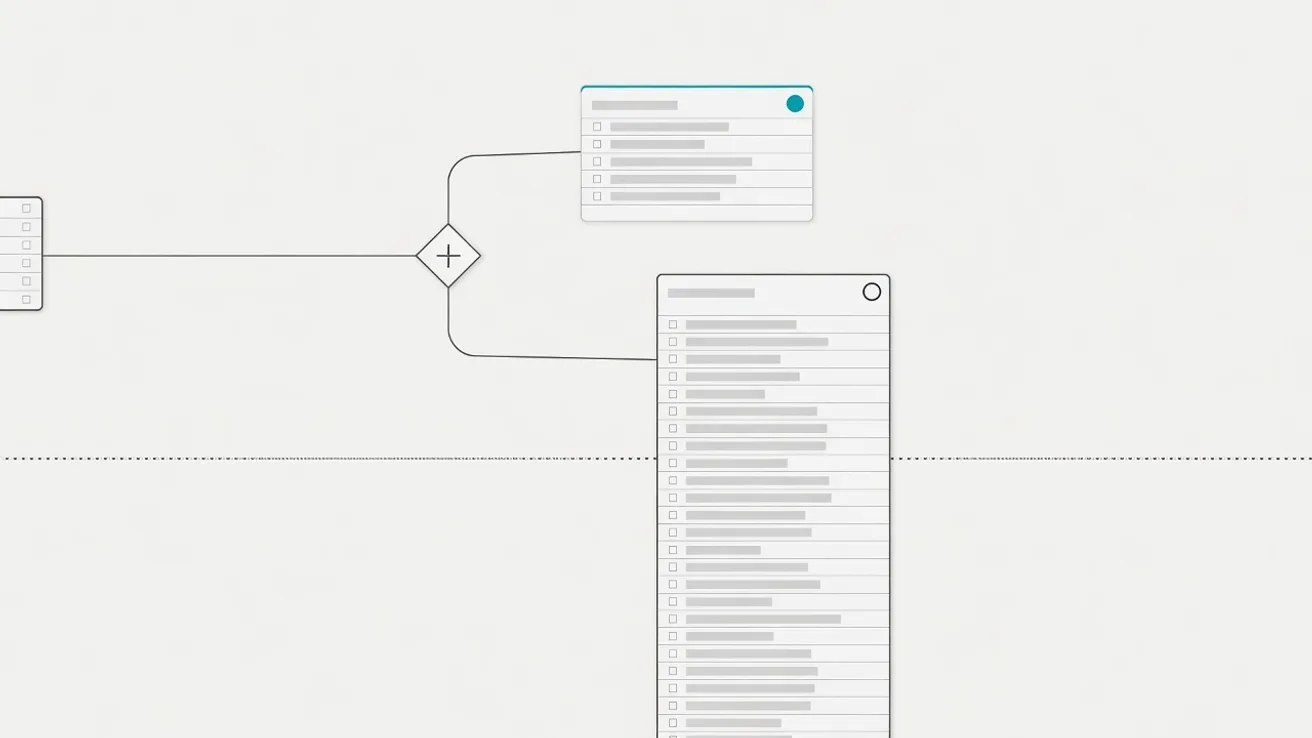
DECO es el canal neerlandés para las declaraciones de envíos de hasta ciento cincuenta euros. Funciona con el juego de datos H7 del Código Aduanero de la Unión, el conjunto muy reducido que incluye, entre otros, expedidor, destinatario, valor, una descripción breve y un código de mercancía de seis dígitos. Sin código completo de diez dígitos, sin composición del valor en aduana y sin cadena de autorizaciones por línea. Eso es justamente lo que necesita un flujo de paquetes. Una declaración de importación completa en DMS pide datos que sencillamente no existen en un envío de cuarenta euros, y rellenarlos paquete a paquete detendría el flujo. El juego reducido permite presentar de forma totalmente automatizada, y una persona solo mira los rechazos. Esa rapidez tiene un precio. Seis dígitos no soportan antidumping, ni contingentes, ni prohibiciones y restricciones. Un envío con un producto sujeto a control no encaja por tanto en DECO, ni siquiera por debajo del umbral, y los productos sujetos a impuestos especiales también quedan fuera. Esos van como declaración de importación ordinaria en DMS. SKAI elige el canal según el valor, el tipo de mercancía y las reglas registradas por cliente.
¿Quién recauda el IVA cuando el vendedor usa IOSS?
Con IOSS el vendedor cobra el IVA en el momento de la venta y lo ingresa mensualmente en un solo Estado miembro. El envío entra entonces sin devengo de IVA a la importación. El número IOSS debe figurar en la declaración. Si falta, la aduana vuelve a recaudar sin más y el consumidor paga dos veces por el mismo paquete. Sin IOSS el IVA se recauda en la importación. En la práctica el transportista lo adelanta y se lo repercute al destinatario junto con los gastos de despacho. Esa es la factura que aparece en la puerta, y es la razón por la que las plataformas usan IOSS: con él o sin él, el mismo envío se convierte en un contacto con el cliente completamente distinto. IOSS cubre el IVA y nada más. Los derechos de importación quedan fuera, y por encima de ciento cincuenta euros el régimen no es aplicable. Un envío de ciento sesenta euros con un número IOSS en la carta de porte es, por tanto, un error que conviene ver antes de presentar y no después, porque después es una regularización con un destinatario descontento incluido.
¿Qué errores ya no se pueden corregir en este lado?
Los datos de una declaración de comercio electrónico no vienen de una administración aduanera sino de una tienda en línea. Lo que el vendedor escribió en su campo de producto es lo que usted declara. Gift, sample, present, goods: son descripciones que no soportan ningún código de mercancía y con las que la aduana no puede hacer nada. En este lado de la cadena una descripción así no se puede arreglar. Usted no sabe qué hay dentro del paquete, y adivinar un código que después resulta incorrecto es un problema mayor que un rechazo hoy. En la práctica el envío queda parado o vuelve hasta que el vendedor aporte datos utilizables. Por eso el mapeo desde el sistema de la tienda es el trabajo de verdad. Un campo que corta las descripciones, una divisa que no llega, un valor que se redondea: errores así producen rechazos al mismo ritmo al que entra el flujo. SKAI comprueba la descripción, el código y el valor antes de que la declaración salga hacia DECO, y anota por cliente qué campos fallan de forma estructural, de modo que pueda hablar con el vendedor con una lista en la mano y no con una impresión.
¿Por qué el flujo de devoluciones necesita su propia configuración?
En el comercio electrónico una parte de lo importado vuelve. No es una excepción sino un flujo constante, y no funciona bien por sí solo. Un paquete que vuelve al vendedor sale de la Unión y necesita por tanto una declaración de exportación, incluso con valor bajo e incluso si en la importación no se pagaron derechos. Si el destinatario quiere recuperar su IVA, el vínculo entre la importación y la devolución tiene que ser demostrable. Sin ese vínculo se ha recaudado IVA sobre mercancía que no se quedó en la Unión, y eso no se corrige con un correo posterior. El MRN de la declaración original es el único anclaje sólido, así que ese MRN debe viajar con la administración de la devolución. Si el mismo artículo vuelve a entrar más tarde, por ejemplo tras una reparación o un cambio, entra en juego el régimen de mercancías de retorno. Ese régimen exige la prueba de que se trata precisamente de esa mercancía. Un flujo de devoluciones que solo existe en el WMS y no en los registros aduaneros no aporta esa prueba, y entonces se paga otra vez en la reimportación.
¿Qué ocurre si también desaparece la franquicia de derechos?
La Unión Europea trabaja en suprimir la franquicia de derechos de importación hasta ciento cincuenta euros. La dirección está, la fecha confirmada no. Todo lo que en esta página dependa del calendario debe comprobarse por tanto contra las normas vigentes en ese momento antes de que usted monte su organización sobre ello. Las consecuencias sí se dejan prever. Un derecho no se calcula con seis dígitos. Haría falta entonces un código de mercancía completo de diez dígitos por paquete, con todo lo que cuelga de él: el derecho de tercer país, una posible preferencia, el antidumping y los códigos de documento asociados a prohibiciones y restricciones. El juego H7 tal y como está no soporta eso, así que el trabajo se desplaza de presentar a clasificar. Lo que ya puede hacer hoy es separar la clasificación de la declaración. Un fichero de artículos por cliente, con un código de diez dígitos por referencia y alimentado por las descripciones que aporta el vendedor, es un trabajo que ya rinde hoy en forma de menos rechazos y que después no tendrá que hacer con la fecha encima. Esa es la preparación que no depende de ninguna fecha.