·8 分钟阅读
7月1日之后的跨境电商申报
2021年7月1日,价值不超过二十二欧元货物的进口增值税免税待遇被取消。从那天起,每一件进入欧盟的包裹都要缴纳增值税,而征收增值税的前提是必须有一份申报。本文梳理这一制度今天对报关员提出了哪些要求,实际操作中还在哪里卡住,以及它正在朝哪个方向变化。
2021年7月1日在边境上发生了什么?
在那之前,内在价值不超过二十二欧元的货物免征进口增值税。实际结果是,来自中国、英国和美国的很大一部分包裹流可以直接过境,从头到尾都没有产生过一份申报单。 2021年7月1日取而代之的并不是更高的税率,而是一项申报义务。无论价值多少,每一票货物都要缴纳增值税,而海关只有在存在申报的前提下才能征收这笔税款。一条此前基本游离在海关系统之外的货流,一次性被完整地纳入了系统。 对报关员来说,这才是2021年7月1日的核心。变化不在于包裹变贵了,而在于申报数量从此跟着一条按件计数、而不是按集装箱计数的货流走。正因为如此,跨境电商获得了自己的申报通道和一套大幅精简的数据集。
一百五十欧元的门槛现在还起什么作用?
一百五十欧元的门槛依然存在,但它针对的是进口关税,而不是增值税。在这条线以下,货物免征关税。增值税则无论如何都要缴纳。这两件事在日常工作中天天被混为一谈,而两者的区别既决定走哪条申报通道,也决定收件人最后收到的那张账单。 这条门槛按内在价值衡量,也就是货物本身的价格,不含运费,也不含保险费。一件货值一百四十欧元、运费二十欧元的包裹因此仍在门槛之下。如果商业发票上只有一个总额,那么在事后核查时,您必须能够说明内在价值是怎么算出来的。 为了压到门槛以下而拆分订单是行不通的。一起下单、一起发运的货物构成一票货,即使承运人在上面贴了两张面单也一样。事后稽查看的是订单,而不是面单的数量,最后的补正责任会落到报关员身上。
为什么 DECO 能做 DMS 做不到的事?
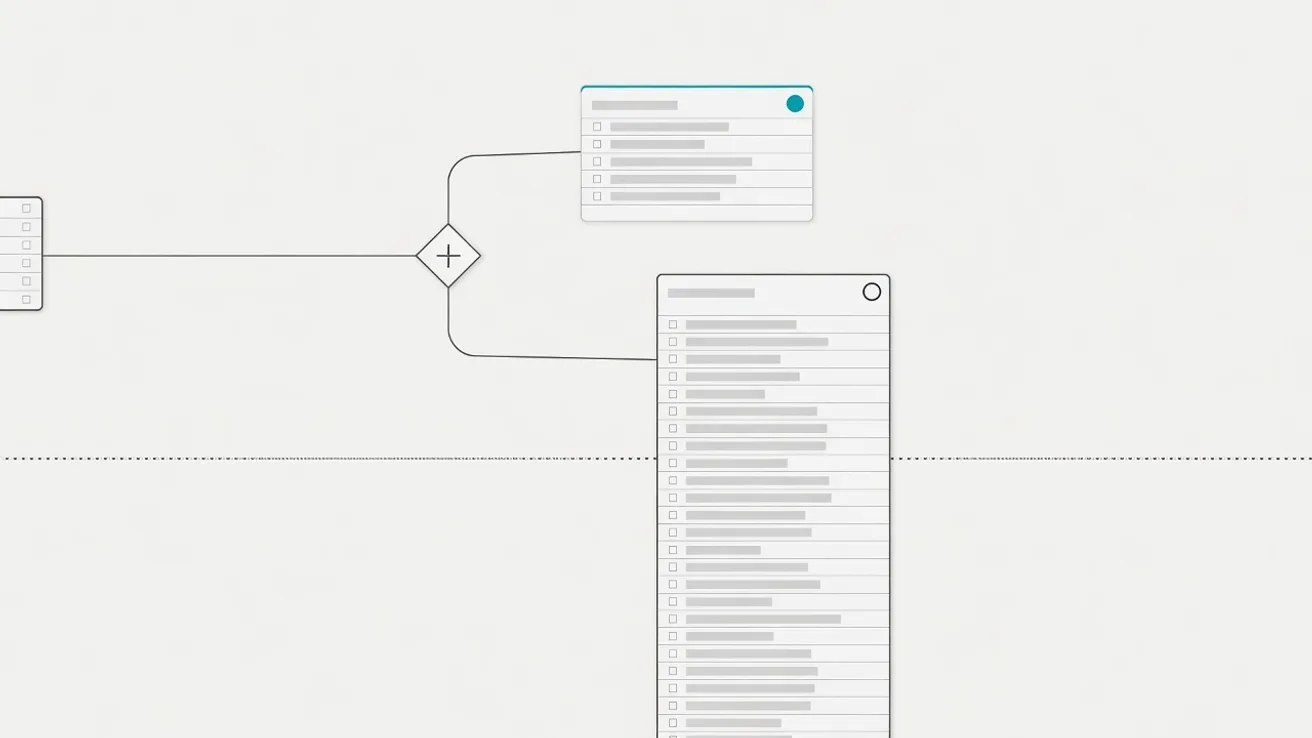
DECO 是荷兰用于一百五十欧元以下货物申报的通道。它运行在《欧盟海关法典》的 H7 数据集之上,也就是那套大幅精简的数据集,包含发货人、收货人、价值、简短的货物描述和一个六位商品编码。不需要完整的十位编码,不需要完税价格的构成,也不需要逐行的许可证链条。 这正是包裹流所需要的。DMS 中一份完整的进口申报要求的数据,在一票四十欧元的货物上根本不存在,而逐件填写会让整条货流停下来。精简的数据集使全自动申报成为可能,人工只需要处理被拒绝的那部分。 这种速度是有代价的。六位编码承载不了反倾销税、关税配额,也承载不了禁止和限制措施。因此含有需检验产品的货物不属于 DECO,即使价值在门槛之下也一样,消费税商品同样被排除在外。这些货物要走 DMS 中的常规进口申报。SKAI 会依据价值、货物种类以及按客户登记的规则来选择通道。
卖方使用 IOSS 时,增值税由谁征收?
使用 IOSS 时,卖方在销售环节就已经收取了增值税,并按月在一个成员国统一申报缴纳。货物随后在进口时不再征收增值税。IOSS 号码必须出现在申报单上。一旦缺失,海关会照常重新征税,消费者就要为同一件包裹付两次钱。 没有 IOSS 时,增值税在进口环节征收。实际操作中通常由承运人先行垫付,再连同清关费用一并向收件人收取。这就是最后送到门口的那张账单,也是平台愿意使用 IOSS 的原因:同一票货物,有没有 IOSS,对应的是完全不同的客户体验。 IOSS 只覆盖增值税,别的都不覆盖。进口关税不在其中,而且超过一百五十欧元时该制度根本不适用。一票一百六十欧元的货物却在运单上带着 IOSS 号码,这属于必须在递交之前发现的错误,而不是递交之后,因为那时候要处理的是一次补正,外加一位不满意的收件人。
哪些错误在这一端已经无法修正?
跨境电商申报中的数据并不来自海关系统,而是来自网店。卖方在商品字段里输入了什么,您就得申报什么。Gift、sample、present、goods:这些描述承载不了任何商品编码,海关拿它们没有任何办法。 在链条的这一端,这样的描述是修不好的。您并不知道包裹里装的是什么,而随便猜一个事后被证明有误的编码,比今天被拒绝一次的问题要严重得多。实际做法是货物暂时压住或者退回去,直到卖方提供可用的数据为止。 因此,从网店系统出来的字段映射才是真正的工作。一个会截断描述的字段,一个没有一起传过来的币种,一个被四舍五入的金额:这类错误产生拒绝的速度,和货流进来的速度是一样的。SKAI 会在申报送往 DECO 之前核验描述、编码和价值,并按客户记录哪些字段在结构性地出错,这样您和卖方沟通时手里拿的是一份清单,而不是一种感觉。
为什么退货流需要单独的设置?
在跨境电商里,进口进来的货物总有一部分会退回去。这不是例外情况,而是一条常态化的货流,而且它并不会自动跑顺。一件退回卖方的包裹离开了欧盟,因此需要一份出口申报,哪怕价值很低,哪怕进口时根本没有缴过关税。 如果收件人想要拿回增值税,那么进口与退货之间的关联必须能够被证明。缺少这个关联,就意味着对并未留在欧盟境内的货物征收了增值税,而这不是事后发一封邮件就能更正的。原始申报的 MRN 是唯一牢靠的抓手,因此这个 MRN 必须一起进入退货的账务记录。 如果同一件商品之后又再次进境,比如经过维修或换货,那就涉及复运进境货物的规定。该规定要求提供证据,证明这批货正是当初那批货。一条只存在于 WMS 里、却不存在于海关账册中的退货流提供不了这种证据,结果就是复运进境时再交一次税。
如果关税免税额也被取消,会发生什么?
欧盟正在推动取消一百五十欧元以下货物的进口关税免税待遇。方向是明确的,但确认的生效日期并没有。因此,本页上一切与时间相关的内容,都应当在您据此调整流程之前,对照当时实际生效的规则再核对一遍。 后果本身是可以预判的。关税没办法用六位编码计算。到那时每一件包裹都需要完整的十位商品编码,以及挂在编码上的全部内容:第三国税率、可能适用的优惠税率、反倾销税,还有与禁止和限制措施配套的单证代码。现在这套 H7 数据集承载不了这些,工作重心也就会从申报转向归类。 现在就可以做的,是把归类工作从申报中剥离出来。按客户建立一份商品档案,为每个 SKU 配一个十位编码,并用卖方提供的描述持续喂养它。这项工作今天就能以更少的拒绝回报您,日后也不必在时间压力下临时赶工。这是不依赖任何生效日期的准备。