·9 min de lectura
El derecho de 3 euros en el e-commerce: ¿por envío o por línea?
Desde el 1 de julio de 2026 ha desaparecido la exención de derechos de aduana para envíos de e-commerce de hasta ciento cincuenta euros. Hasta el 1 de julio de 2028 rige un tipo fijo de tres euros, y la Aduana neerlandesa lo calcula por línea de declaración, no por paquete. Esto sigue la página de la Aduana del 18 de agosto de 2026.
¿Qué cambió el 1 de julio de 2026?
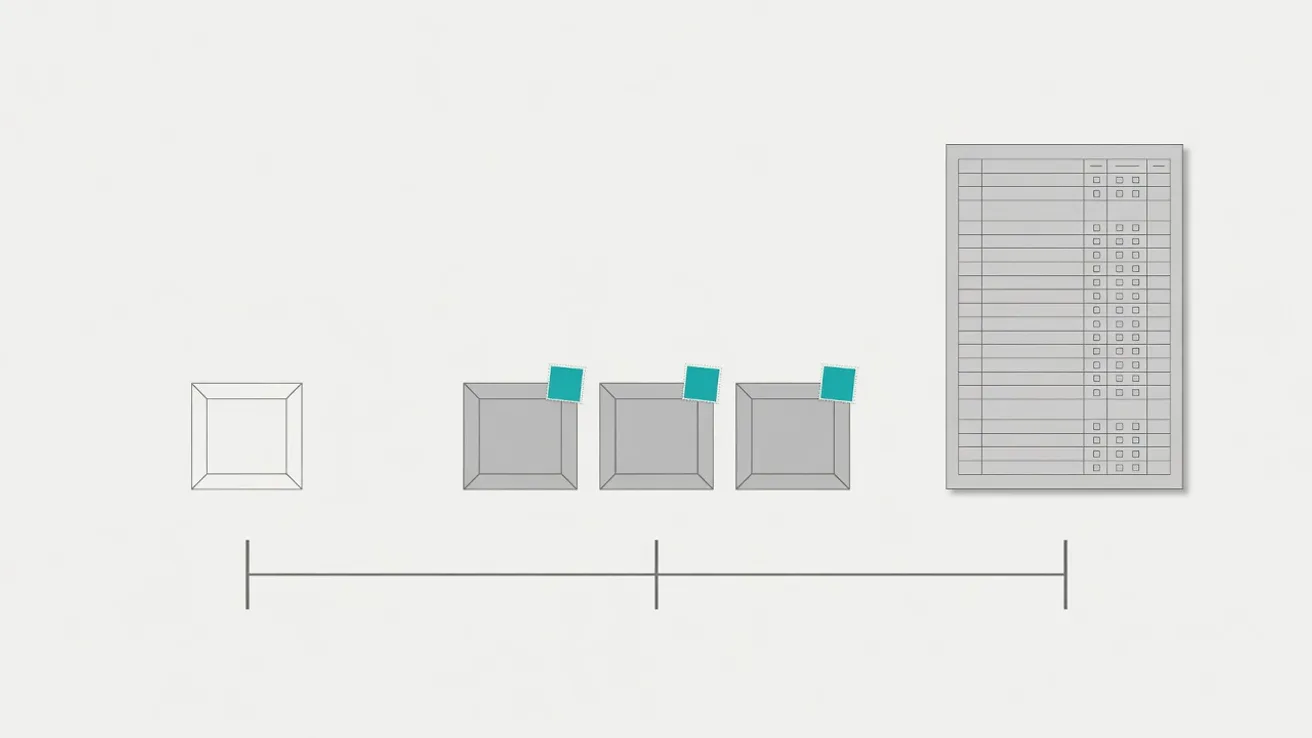
Hasta el 30 de junio de 2026, los envíos de e-commerce procedentes de fuera de la UE con un valor intrínseco de hasta ciento cincuenta euros estaban exentos de derechos de importación. El IVA ya se debía desde el 1 de julio de 2021, los derechos no. Esa segunda exención ya no existe. Desde el 1 de julio de 2026 el declarante paga tres euros de derecho de importación sobre ese envío. Ese tipo rige hasta el 1 de julio de 2028. Después se aplica el arancel aduanero ordinario de la UE, el arancel aduanero común que corresponde al código de mercancía. Los tres euros no son, por tanto, un derecho fijo para siempre. Es un puente hasta que la reforma del código aduanero de la Unión avance más. La exención cubría mercancías que un vendedor de fuera de la UE entrega directamente a un consumidor en la UE, hasta ciento cincuenta euros inclusive. Por encima de ese umbral se aplicaba y se aplica la declaración de importación ordinaria. Impuestos especiales, prohibiciones y restricciones ya quedaban fuera de DECO y siguen fuera. Lo que cambió no es el canal, sino que ahora hay un derecho sobre el envío que antes entraba libre de derechos. La base jurídica es el Reglamento (UE) 2026/382 del Consejo de 11 de febrero de 2026, con normas de ejecución en el Reglamento (UE) 2026/1022 y el Reglamento de ejecución (UE) 2026/1200. Quien cite, que cite esos textos o la página de la Aduana, no el resumen de un proveedor de software. Última comprobación frente a la página de la Aduana Derechos de importación para el e-commerce del 18 de agosto de 2026.
¿Esos tres euros son por envío o por línea de artículo?
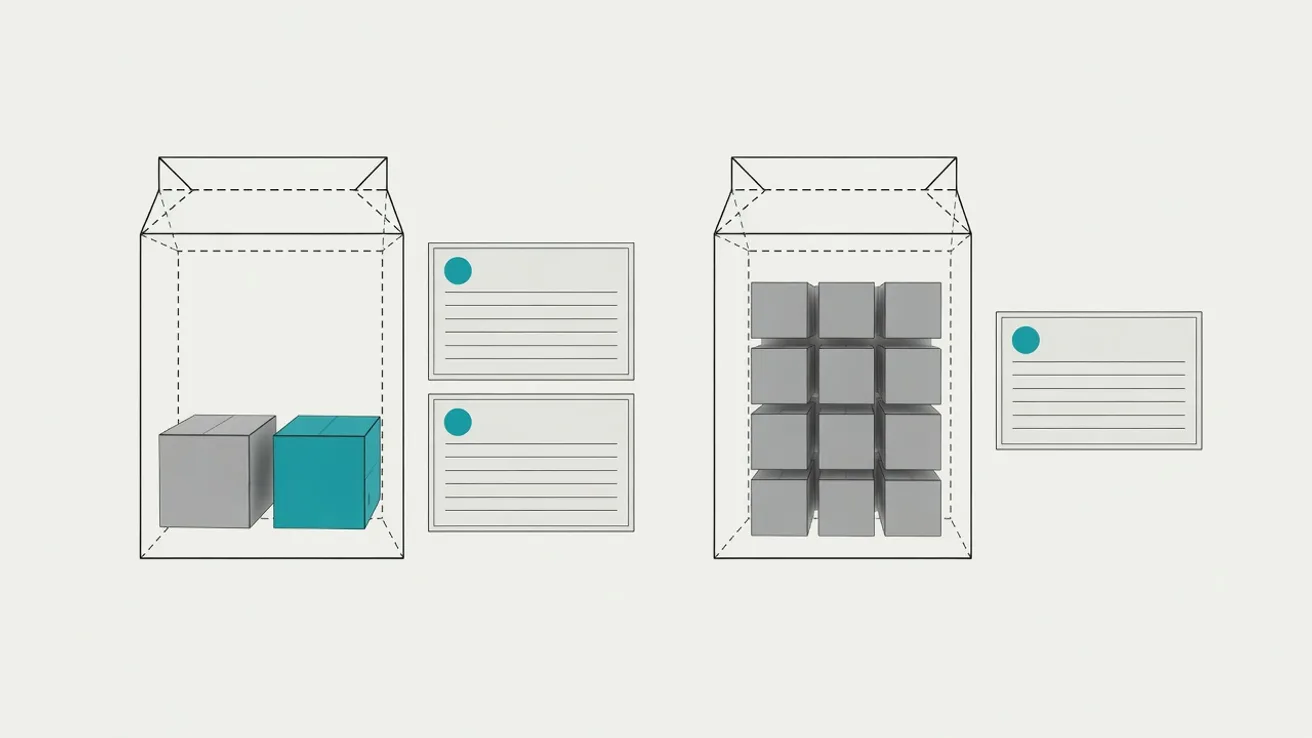
Este es el punto que falla si se lee demasiado deprisa. La Aduana escribe: usted paga el derecho de importación por tipo de producto. Si declara como empresa en DECO o DMS, se trata de tres euros por línea de declaración. Su propio ejemplo. En un envío hay un lápiz y un timbre de bicicleta: usted paga dos veces tres euros, seis euros. En un envío hay una caja de lápices: usted paga una vez tres euros. No porque la caja sea más barata, sino porque es un solo tipo de producto, o sea una sola línea. Un envío mixto con cinco artículos distintos son por tanto cinco líneas y quince euros, aunque sea un solo bulto y el valor total se quede por debajo de ciento cincuenta euros. Quien presupuesta tres euros por paquete se queda corto en el momento en que el pedido combina un pantalón y una funda de teléfono. Eso no es una interpretación. Es el ejemplo que la propia Aduana pone en la página. La Comisión define un artículo como mercancías de un envío con la misma clasificación arancelaria, la misma descripción y, en su caso, el mismo origen. En los sistemas informáticos actuales el tipo se aplica automáticamente por línea de declaración. Cómo se parten las líneas determina por tanto el importe. Partir para quedar bajo un umbral no es lo mismo que agrupar líneas según el código de mercancía. La Aduana vigila lo primero, lo segundo es cómo está construida la exacción.
¿Cuándo sigue DECO siendo el canal, y cuándo hay que ir a DMS?
DECO sigue siendo el canal neerlandés para envíos de e-commerce con un valor intrínseco de hasta ciento cincuenta euros, y para envíos de regalo de hasta cuarenta y cinco euros. Por encima, con prohibiciones y restricciones, con impuestos especiales o impuesto sobre el consumo, y con envíos postales con un tipo preferencial, se declara en DMS. Los tres euros rigen en ambos sistemas, mientras se trate de un envío de e-commerce de hasta ciento cincuenta euros. DECO o DMS no cambia el tipo. Lo que sí cambia es el conjunto de datos: H7 en DECO con un código de seis dígitos, el conjunto completo en DMS. Hay una excepción. Quien quiera aplicar un tipo preferencial a través del special arrangement o de la declaración estándar B2C tiene que pasar por DMS. Entonces paga el tipo preferencial en lugar de los tres euros fijos. Esa es la única vía por la que los tres euros desaparecen antes de 2028, y solo si la preferencia se aplica de verdad. El umbral de ciento cincuenta euros es el valor intrínseco, el precio de las mercancías en sí sin flete ni seguro, siempre que figuren aparte en la factura. Partir un pedido en varios bultos para quedar bajo el umbral es exactamente lo que la Aduana vigila. Qué paquetes van juntos sigue siendo una pregunta de organización.
¿Qué autorizaciones hacen falta desde el 1 de julio de 2026?
En cuanto desaparece la exención, una importación crea una deuda aduanera. La Aduana quiere una garantía financiera para eso. Desde el 1 de julio de 2026 hay que prestar garantía para las declaraciones de envíos de e-commerce. Hacen falta dos autorizaciones: garantía global (CGU) y aplazamiento de pago (DPO). Quien ya tenga esas autorizaciones puede tener que ajustar el importe de referencia. Ese importe es la deuda aduanera que nace en un mes, y se presta garantía por el cien por cien de ese importe. La Aduana fija la garantía a prestar según su situación, los datos históricos de enero a mayo de 2026 y una caída estimada del flujo. Sin cobertura en el saldo, en las declaraciones estándar de DMS y DECO no se pueden presentar declaraciones nuevas hasta que se recargue. Desde el 1 de julio de 2026 la autorización DPO tiene que estar a nombre del declarante, no del presentador. En representación directa es el titular IOSS establecido en la UE, a menudo el vendedor o la plataforma. En representación indirecta el representante es el declarante, a menudo el transitario o el transportista. Un titular IOSS establecido fuera de la UE solo puede declarar por representación indirecta.
¿Qué cambia en el propio proceso de declaración?
Además del tipo, se han añadido reglas de proceso. La identificación de producto está permitida en la declaración de e-commerce desde el 1 de julio de 2026. A partir del 1 de noviembre de 2026 esa identificación es obligatoria: el código único de un modelo, un lote o un objeto, asignado por el fabricante, el proveedor, el vendedor o la plataforma. Sin ese código en el conjunto de datos la declaración ya no está en regla a partir de noviembre, aunque el resto del conjunto H7 sea correcto. Invalidar una declaración solo es posible todavía antes del levante de las mercancías. Después del levante esa vía se cierra. Eso adelanta el control: lo que tiene que salir tiene que salir antes del levante del envío, no después como corrección. En torno al 1 de julio de 2026 hubo además un corte duro en DECO y DMS: la declaración previa y el aviso de presentación tenían que estar ambos antes de esa fecha, o ambos después. Una declaración previa del 30 de junio con un aviso de presentación del 1 de julio se rechazaba. El mismo tipo de corte volverá en el paso al arancel común en 2028. Quien organice la cadena mantiene esos dos mensajes juntos.
¿Qué significa esto para un flujo de e-commerce en la práctica?
La declaración sigue siendo un flujo de datos. Lo que se ha añadido es que cada línea cuesta dinero, y que la garantía cierra el grifo si el saldo se agota. Un mapeo que pone dos artículos distintos en una sola línea porque así hay menos campos, cuenta de menos. Un mapeo que pone cada pieza de una caja mixta en su propia línea, cuenta lo que pide la Aduana. Para el declarante la primera pregunta ya no es si DECO da abasto, sino si el conjunto de datos lleva las líneas, la identificación de producto y la autorización del declarante. Un número IOSS que cubre el IVA no cubre los tres euros. Derechos e IVA siguen siendo dos vías. SKAI presenta declaraciones DECO, junto a la importación ordinaria en DMS. La puerta que elige por envío qué canal corresponde, según valor, restricciones y preferencia, es la misma que antes del 1 de julio. Lo que ahora se pone al lado es el recuento de líneas y el nombre en el DPO. Quien reserve una demo trae un envío mixto, no solo una caja de lápices.