·9 min de lectura
Asumir la aduana internamente
Presentar usted mismo o externalizar no es una cuestión de principios sino un cálculo, y el resultado cambia entre flujos dentro de la misma empresa. Este texto recorre la decisión tal como se plantea en la práctica: volumen, margen por envío, el riesgo que usted ya soporta de todos modos, y lo que hace falta de verdad antes de que salga la primera declaración propia.
¿Qué impulsa realmente la decisión?
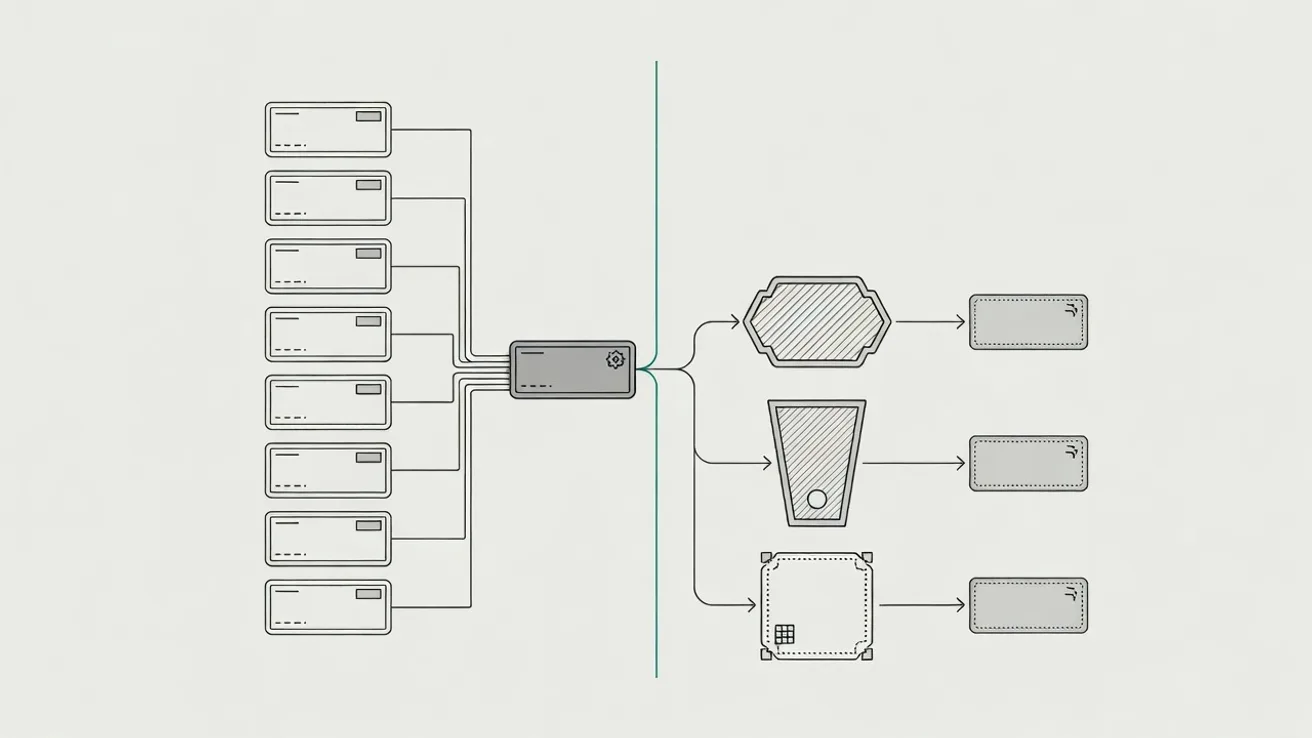
Tres cosas deciden el resultado, y ninguna de ellas es el precio de una declaración por sí solo. La primera es el volumen. Un agente cobra por declaración, un declarante propio cuesta un sueldo fijo cada mes, pasen ese mes veinte o doscientos expedientes. Mientras sus cantidades sean bajas, pagar de forma variable sale más barato que soportar un coste fijo. En algún punto esas dos líneas se cruzan, y dónde está ese punto depende de sus tarifas y de sus costes salariales, no de una regla general leída en una revista del sector. La segunda es el margen por envío. En graneles con margen fino, cada importe por declaración cuenta y se nota de inmediato. En un envío de valor alto el mismo importe se pierde en el ruido, y lo que pesa pasa a ser el plazo y evitar una liquidación posterior, mucho más que el coste de presentar. La tercera es el riesgo que usted ya soporta. Es la partida que falta en la mayoría de los cálculos, porque no llega ninguna factura por ella. Es además la que tiñe todo lo demás, porque no se desplaza cuando cambia quien hace el trabajo.
¿Quién soporta la deuda aduanera cuando presenta un agente?
Externalizar traslada el trabajo, no el riesgo. Como importador usted queda obligado a la deuda aduanera, y la responsabilidad por el valor en aduana, el origen y la clasificación es suya, con independencia de quién haya tecleado la declaración. En representación directa el agente presenta en su nombre y por su cuenta y el declarante es usted. En representación indirecta el agente es declarante y queda como codeudor, lo que no le libera a usted. Si un control posterior muestra que un código de mercancía lleva dos años equivocado, la liquidación llega al importador, con intereses. Que el código lo eligiera el agente no es una defensa ante la aduana. Reclamar a su proveedor es un asunto civil y no aduanero, y el límite de responsabilidad de sus condiciones rara vez coincide con el importe liquidado. Eso no convierte la externalización en imprudente. Significa que la comparación no enfrenta un riesgo suyo con un riesgo ajeno. El riesgo está a ambos lados de la raya, y la única pregunta real es quién hace el trabajo con el que ese riesgo se controla, y cuánto de ese trabajo ve usted.
¿Qué necesita antes de presentar su primera declaración propia?
Un número EORI activo en la validación europea, a nombre de la persona jurídica que figurará en la declaración. Ese es el paso fácil. Después vienen los datos maestros, y ahí está el trabajo. Cada artículo necesita un código de mercancía completo de diez dígitos, un país de origen que sea el país de producción y no el de expedición, una descripción que sostenga ese código, y los códigos de documento que exigen las medidas asociadas a ese código. Un fichero de artículos que llevaba años sirviendo para su propia gestión no suele servir para el sistema declarativo. Además necesita un sistema conectado a los sistemas aduaneros y, cuando el régimen lo exige, una garantía que cubra los derechos y el IVA en suspenso. Eso no es una partida de software sino un acuerdo bancario, y tiene su propio plazo. Y necesita a alguien que conozca las reglas. Es la partida que más se subestima. Un declarante con experiencia tarda meses en recorrer solo sus flujos, porque las reglas son solo la mitad del oficio; la otra mitad es su fichero de artículos y sus proveedores. Hasta entonces alguien tiene que revisar el trabajo, y ese tiempo sale de algún sitio.
¿Qué autorizaciones solo compensan por encima de cierto volumen?
Presentar por su cuenta abre autorizaciones que, al externalizar, usa a través de otro o no usa en absoluto. La más conocida es el diferimiento del IVA a la importación, llamado en los Países Bajos autorización del artículo 23. El IVA de la importación pasa a su declaración periódica en lugar de pagarse en la importación y recuperarse después. El efecto está en su circulante y escala con el valor que importa: con unos pocos envíos al año apenas se nota, con contenedores semanales hay dinero inmovilizado de forma permanente sin hacer nada. La inscripción en los registros del declarante va más lejos. Usted inscribe el envío en sus propios registros a la llegada y presenta la declaración complementaria durante el periodo acordado. Ahorra manipulaciones por envío, pero traslada la carga a su contabilidad, porque la aduana audita después exactamente la correspondencia entre autorización, registros y declaración. Cada autorización tiene por tanto un precio propio: condiciones, una administración que aguante y alguien que la gestione. Por debajo de cierto volumen usted paga ese precio por una ventaja que nunca cobra. Haga el cálculo autorización por autorización con sus propias cifras y su propio valor importado.
¿Por qué al externalizar casi nunca sabe dónde está un envío?
Pregunte a un cargador que externaliza dónde está su contenedor y la respuesta casi siempre es que lo consultará. No es mala voluntad del agente. La declaración vive en el sistema del agente, los estados llegan allí, y el cargador no tiene pantalla sobre eso. Lo que recibe es un correo, normalmente cuando algo ya se ha atascado. La diferencia solo se ve cuando algo sale mal. Una declaración admitida y con MRN puede estar aun así bajo control documental. Un contenedor libre en términos aduaneros puede seguir retenido en la terminal porque no se hizo un aviso. Quien no ve esas dos caras juntas se entera por el conductor parado ante una puerta cerrada, y para entonces el tiempo ya se ha ido. La visibilidad es por tanto un argumento propio, separado del coste. Es además el argumento que puede resolver sin internalizar. Una conexión que devuelva el estado aduanero y el estado de la terminal a su propio sistema le da la vista sin que usted presente nada.
¿Qué mira un control a posteriori?
Un control aduanero posterior rara vez se fija en si un campo está pulcramente rellenado. Mira tres cosas: el valor en aduana, el origen y la clasificación. Y no mira un envío sino una serie, hasta tres años atrás. En el valor lo que cuenta es la composición. Si el valor declarado se reconstruye desde la factura, los justificantes de pago y la factura de transporte, si el flete hasta la frontera exterior está incluido como manda el incoterm, y si los cánones y licencias pagados como condición de la venta se han añadido. En el origen lo que cuenta es la prueba detrás de un tipo preferencial: un EUR.1, una declaración de origen o una comunicación de un exportador registrado, y las declaraciones del proveedor que las sostienen. En la clasificación lo que cuenta es el código, y si el mismo código se ha usado tres años sobre el mismo artículo. Quien externaliza tiene que aportar igualmente esa justificación. Los documentos están entonces repartidos entre su administración y la de su agente, y la pregunta llega años después, cuando la factura de transporte de entonces ya no aparece sola.
¿Por qué la mayoría termina en una fórmula mixta?
El resultado práctico rara vez es todo o nada. Lo que se presta a la gestión propia son los flujos fijos: el mismo proveedor, el mismo fichero de artículos, los mismos códigos, el mismo régimen, cada semana. Ahí el trabajo es previsible, los datos maestros son estables y la rutina rinde de verdad. Lo que se queda fuera son las excepciones. Un documento de tránsito por una frontera que usa poco, un envío que pasa por una inspección, un país al que envía dos veces al año, un régimen que solo ha visto una vez. Para esos casos un agente sale más barato que construir y mantener el conocimiento usted mismo, y además es la categoría donde un error cuesta más. Esa fórmula mixta tiene una condición: hay que saber de antemano en qué caja cae un envío, y no decidirlo expediente por expediente. Fije por flujo quién lo hace, bajo qué régimen y con qué autorización, y acuerde qué ocurre cuando un envío se sale del patrón. Sin ese acuerdo no obtiene una fórmula mixta sino dos medios procesos, y entonces nadie carga con el conjunto.